حوافز وتيسيرات.. ماذا تقدم حملة «نقطة ومن أول السطر» للممولين؟

حوافز وتيسيرات.. ماذا تقدم حملة «نقطة ومن أول السطر» للممولين؟
أوضح مركز المعلومات ودعم اتخاذ القرار بمجلس الوزراء تفاصيل إطلاق مصلحة الضرائب المصرية حملة إعلانية توعوية تحت عنوان «نقطة ومن أول السطر»، وذلك بهدف التوعية بحزمة الإعفاءات والتيسيرات الضريبية الموسعة التي أقرتها الحكومة المصرية ووافق عليها مجلس النواب مؤخرًا.
وأشار المركز، عبر صفحته الرسمية على موقع التواصل الاجتماعي «فيسبوك»، إلى تفاصيل حزمة الإعفاءات والتيسيرات الضريبية، والتي جاءت على النحو التالي:
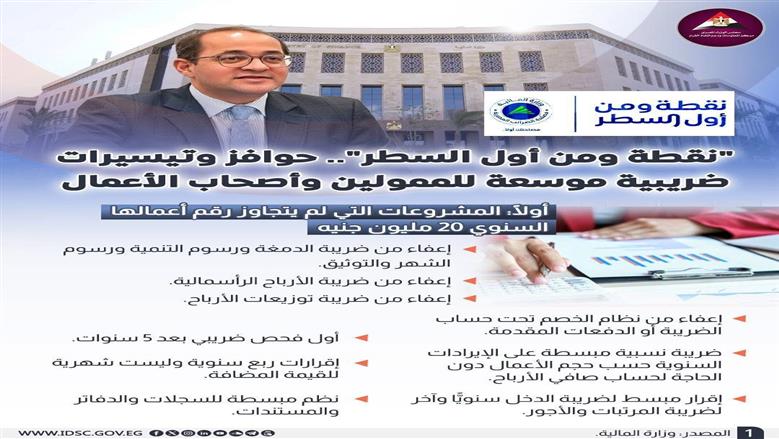
أولاً: مشروعات يتجاوز رقم أعمالها السنوي 20 مليون جنيه
- إعفاء من ضريبة الدمغة ورسوم التنمية ورسوم الشهر والتوثيق.
- إعفاء من ضريبة الأرباح الرأسمالية.
- إعفاء من ضريبة توزيعات الأرباح.
- إعفاء من نظام الخصم تحت حساب الضريبة أو الدفعات المقدمة.
- ضريبة نسبية مبسطة على الإيرادات السنوية حسب حجم الأعمال دون الحاجة لحساب صافي الأرباح.
- أول فحص ضريبي بعد 5 سنوات.
إ- قرارات ربع سنوية وليست شهرية للقيمة المضافة.
نظم مبسطة للسجلات والدفاتر والمستندات.
- إقرار مبسط لضريبة الدخل سنويا وآخر الضريبة المرتبات والأجور.
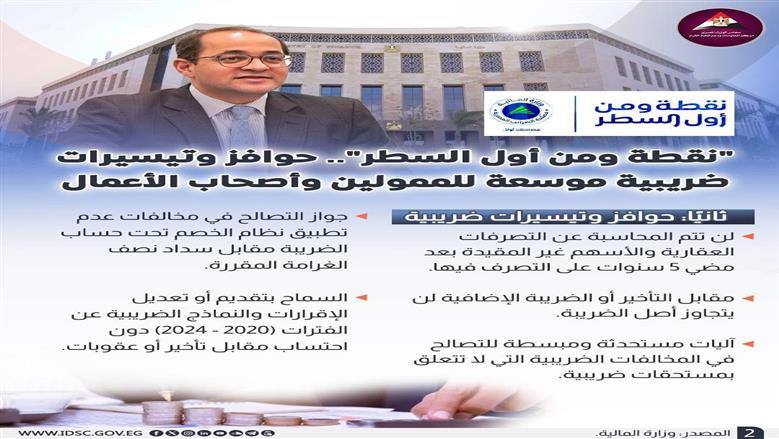
ثانيا: حوافز وتيسيرات ضريبية
- جواز التصالح في مخالفات عدم تطبيق نظام الخصم تحت حساب الضريبة مقابل سداد نصف الغرامة المقررة.
- لن تتم المحاسبة عن التصرفات العقارية والأسهم غير المقيدة بعد مضي 5 سنوات على التصرف فيها
مقابل التأخير أو الضريبة الإضافية لن يتجاوز أصل الضريبة.
- السماح بتقديم أو تعديل الإقرارات والنماذج الضريبية عن الفترات (2020 - 2024) دون احتساب مقابل تأخير أو عقوبات.
- آليات مستحدثة ومبسطة للتصالح في المخالفات الضريبية التي لا تتعلق بمستحقات ضريبية.
-
السماح للممولين بتسوية المنازعات الناتجة عن الفحص التقديري خلال الفترات الضريبية المنتهية قبل 2020 مقابل نسبة من الضريبة.
- السماح للأفراد بتسوية المنازعات الناتجة عن التصرفات العقارية وأرباح الأسهم غير المقيدة بالبورصة مقابل التجاوز عن 100% من مقابل التأخير.
- تقسيط الضريبة الناتجة عن تسوية النزاع على أقساط ربع سنوية لمدة عام دون احتساب مقابل تأخير.
- التجاوز عن 100% من مقابل التأخير لمن يطلب المحاسبة عن التصرفات العقارية أو أرباح الأسهم غير المقيدة بالبورصة.
السماح للممولين بتسوية المنازعات الناتجة عن فحص الدفاتر والحسابات حتى 2020 مع التجاوز عن 100% من مقابل التأخير والضريبة والمبالغ الإضافية.